Las propinas forman parte del día a día de muchos restaurantes, bares, cafeterías y hoteles. Sin embargo, cuando llega el momento de determinar cómo deben gestionarse desde el punto de vista laboral, fiscal y de nómina, empiezan las dudas.
¿Una propina forma parte del salario?
¿Debe aparecer en la nómina?
¿Qué ocurre si el cliente paga la propina con tarjeta?
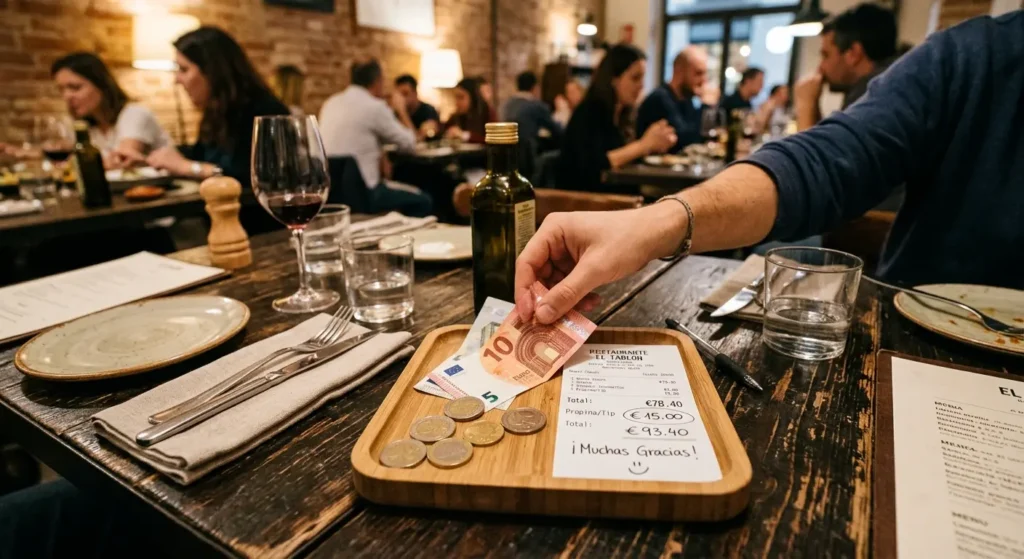
¿Y si el camarero recibe directamente 10 euros en efectivo?
¿Puede el restaurante reunir todas las propinas y repartirlas a final de mes?
¿Hay que practicar retención de IRPF?
¿Cotizan a la Seguridad Social?
La respuesta no siempre es idéntica porque existe una diferencia fundamental que muchas empresas pasan por alto: no es lo mismo que el cliente entregue directamente una propina al trabajador que que sea la empresa quien cobre, gestione y posteriormente distribuya las cantidades entre su plantilla.
Esta diferencia es especialmente importante ahora que una parte cada vez mayor de las propinas se paga mediante:
- tarjeta;
- TPV;
- aplicaciones;
- códigos QR;
- sistemas digitales de pago.
Desde 360Laboral analizamos cómo gestionar las propinas en restaurantes, qué tratamiento pueden tener y qué debería tener en cuenta una empresa antes de implantar un sistema de reparto.
¿Qué es una propina?
Una propina es una cantidad que el cliente entrega voluntariamente como reconocimiento por el servicio recibido.
Por ejemplo:
- Una mesa consume: 86 €.
- El cliente decide entregar: 90 €.
- Y dice: “Quedaos con el cambio.”
- Los 4 euros adicionales constituyen una propina.
La característica esencial es precisamente su voluntariedad.
No debería confundirse con un concepto que el restaurante incluye obligatoriamente en la factura como parte del precio del servicio.
Propina y salario no son automáticamente lo mismo
Una de las primeras cuestiones que debemos aclarar es que la propina tradicional entregada voluntariamente por la clientela no tiene, por el mero hecho de recibirse, la misma naturaleza que el salario abonado por la empresa.
El Tribunal Supremo ha calificado las propinas tradicionales como percepciones de carácter extrasalarial, dependientes de la voluntad de terceras personas —los clientes—.
Esto tiene mucha importancia.
El empresario no puede decir: “El camarero cobra poco de salario, pero como recibe muchas propinas ya llega a una buena cantidad.”
La propina voluntaria del cliente no sustituye las obligaciones salariales de la empresa.
El trabajador debe percibir la remuneración que corresponda según:
- contrato;
- categoría;
- convenio colectivo;
- normativa laboral.
Las propinas son otra cuestión.
La primera gran diferencia: ¿quién recibe y gestiona la propina?
Para entender correctamente las propinas en restaurantes debemos distinguir dos situaciones.
Sistema 1: propina directa
El cliente entrega voluntariamente el dinero al trabajador o al equipo sin que la empresa lo gestione realmente.
Por ejemplo: Cliente entrega 10 € en efectivo al camarero.
Sistema 2: propina gestionada por la empresa
La propina entra inicialmente en la esfera de gestión del restaurante.
Por ejemplo:
- El cliente paga:
- Cuenta: 100 €
- Propina mediante TPV: 10 €
- Cargo total: 110 €
Posteriormente el restaurante distribuye esos 10 € entre los trabajadores.
Esta diferencia debe analizarse cuidadosamente desde el punto de vista:
- laboral;
- fiscal;
- administrativo;
- de nómina.
CASO 1: propina entregada directamente al trabajador
Empecemos por el sistema más tradicional.
- Una mesa termina de comer.
- La cuenta es: 72 €.
- El cliente paga y deja: 8 € en efectivo.
- Se los entrega directamente al camarero.
El restaurante no decide:
- cuánto deja;
- quién lo recibe;
- cómo se reparte.
La cantidad procede directamente de la voluntad del cliente.
Este es el ejemplo más claro de propina tradicional.
¿La empresa está pagando esos 8 euros?
No.
El dinero procede del cliente.
Por eso existe una diferencia respecto a:
- salario base;
- plus convenio;
- nocturnidad;
- horas extraordinarias.
Estos últimos conceptos proceden de la relación laboral entre:
empresa → trabajador.
La propina tradicional procede de:
cliente → trabajador.
¿Puede el camarero quedarse directamente la propina?
Dependerá también del sistema establecido en el establecimiento.
En algunos restaurantes: cada camarero conserva sus propias propinas.
En otros: todas las propinas van a un bote común.
Después se reparten entre:
- camareros;
- cocina;
- barra;
- otros miembros del equipo.
Por eso conviene que exista una regla clara.
Ejemplo 1: propina individual
Camarero A atiende una mesa.
- Cuenta: 120 €.
- Cliente entrega directamente: 10 € de propina.
- Sistema del restaurante: cada trabajador conserva sus propinas.
- Resultado: Camarero A recibe: 10 €.
La empresa no debería contabilizar esos 10 euros como si fueran salario que ella ha decidido pagar al trabajador.
Ejemplo 2: bote común
- Durante una noche se reciben: 320 € de propinas.
- El establecimiento utiliza un bote común.
Participan en el reparto:
- 5 camareros;
- 2 cocineros;
- 1 bartender.
- Total: 8 trabajadores.
- Si el sistema consiste en repartir por igual: 320 € ÷ 8 = 40 € por trabajador.
- Cada uno recibiría: 40 €.
Pero este no es el único sistema posible.
Sistemas de reparto de propinas
Un restaurante puede establecer distintos criterios.
Por ejemplo:
Reparto igualitario
Todos reciben lo mismo.
Reparto por horas
Recibe más quien ha trabajado más horas.
Sistema de puntos
Cada puesto tiene una ponderación.
Por ejemplo:
- Camarero: 2 puntos.
- Ayudante: 1,5 puntos.
- Cocina: 2 puntos.
- Responsable: 2,5 puntos.
Después el bote se distribuye según los puntos acumulados.
Ejemplo de reparto por horas
Propinas de la semana: 600 €.
Horas de trabajadores que participan:
- Ana: 40 horas.
- Carlos: 30 horas.
- Laura: 20 horas.
- Pedro: 30 horas.
- Total: 120 horas.
- Valor de propina por hora: 600 € ÷ 120 = 5 €/hora.
Resultado:
- Ana: 40 × 5 = 200 €
- Carlos: 30 × 5 = 150 €
- Laura: 20 × 5 = 100 €
- Pedro: 30 × 5 = 150 €
- Total: 600 €.
Este sistema puede resultar más proporcional cuando existen diferentes jornadas.
CASO 2: propinas gestionadas por la empresa
Aquí entramos en una situación diferente.
Imaginemos que el restaurante dispone de un TPV que pregunta: ¿Quieres dejar propina?
- Opciones: 5 % | 10% | 15% | Otra cantidad
- El cliente selecciona: 10 €.
- La cuenta era: 100 €.
- La tarjeta recibe un cargo de: 110 €.
- Los 10 € de propina han pasado inicialmente por el sistema de cobro del restaurante.
Posteriormente la empresa tendrá que:
- identificar la cantidad;
- registrarla;
- distribuirla.
La gestión es mucho más compleja que cuando un cliente entrega una moneda directamente al camarero.
Las propinas digitales están cambiando el sistema
Hace años era habitual:
- Cliente paga en efectivo.
- Deja: 2 €.
- Actualmente el pago con tarjeta es muy frecuente.
- Esto ha provocado que muchos restaurantes incorporen sistemas para permitir: propinas digitales.
- Pero eso genera trazabilidad.
La empresa puede saber:
- cuánto se ha recibido;
- cuándo;
- mediante qué terminal.
Por eso resulta especialmente importante disponer de un procedimiento interno.
Ejemplo práctico de propinas con tarjeta
Restaurante recibe durante una semana:
- Ventas: 30.000 €.
- Propinas mediante tarjeta: 1.200 €.
- El sistema debería poder diferenciar:
- Facturación del restaurante: 30.000 €.
- Propinas: 1.200 €.
No debería mezclarse automáticamente todo como si fueran ventas ordinarias del restaurante.
Tratamiento fiscal para el restaurante
La Dirección General de Tributos ha analizado expresamente el supuesto de restaurantes que reciben propinas de clientes y posteriormente las reparten entre su personal.
En esa doctrina tributaria se plantea precisamente si las propinas deben considerarse ingreso fiscal de la empresa y su posterior reparto un gasto, así como su tratamiento a efectos de IVA.
La clave está en identificar correctamente que se trata de cantidades entregadas voluntariamente por la clientela para los trabajadores y no del precio ordinario del servicio.
Por eso el restaurante debería mantener una trazabilidad clara.
¿Las propinas llevan IVA?
La propina voluntaria debe diferenciarse del precio que cobra el establecimiento por prestar su servicio.
Por ejemplo:
- Menú: 50 €.
- Propina voluntaria: 5 €.
No estamos ante la misma realidad económica que:
Menú: 55 € obligatorios.
En el segundo caso no hablamos realmente de una propina voluntaria, sino de parte del precio cobrado por el restaurante.
Esta diferencia es esencial.
Cuidado con el “servicio obligatorio”
Imaginemos que el restaurante incorpora automáticamente: 10 % servicio: 12 €.
Y el cliente está obligado a pagarlo.
Aunque el establecimiento lo denomine: “propina” eso no convierte automáticamente el importe en una propina voluntaria.
Debemos atender a la realidad.
Si es obligatorio: forma parte de lo que se exige al cliente.
Por tanto, su análisis fiscal y laboral puede ser distinto.
Propina voluntaria
La situación debería ser clara.
Por ejemplo:
- Cuenta: 80 €.
- El cliente puede pagar: 80 €.
- O voluntariamente: 82 €.
- No existe obligación.
Ese carácter voluntario es uno de los elementos esenciales de la propina tradicional.
¿Las propinas tributan para el trabajador?
Aquí aparece una de las dudas más frecuentes.
Que una cantidad sea una propina no significa automáticamente: “dinero libre de impuestos”.
Debe diferenciarse entre:
- naturaleza laboral;
- tratamiento fiscal;
- tratamiento de cotización.
Son cuestiones diferentes.
Una cantidad puede no tener naturaleza salarial y, sin embargo, existir obligaciones fiscales asociadas a su percepción.
Por eso no conviene utilizar afirmaciones como: “Las propinas nunca tributan.”
Propinas y nómina: el punto más delicado
Una de las preguntas más frecuentes de los restaurantes es: ¿Tengo que poner las propinas en la nómina?
La respuesta exige analizar cómo se reciben y gestionan.
No es igual: Cliente → camarero que Cliente → TPV de la empresa → empresa → trabajador.
Cuando la empresa recauda, controla y posteriormente distribuye las cantidades, existe una intervención empresarial mucho mayor.
Por eso resulta recomendable que el circuito esté documentado y coordinado con la asesoría laboral y fiscal.
Ejemplo: reparto directo sin gestión empresarial
Cliente entrega: 20 € directamente al camarero.
El restaurante no:
- recibe;
- custodia;
- contabiliza;
- reparte.
La situación se aproxima al modelo tradicional de propina directa.
Ejemplo: empresa recauda y distribuye
Durante agosto:
- Propinas por TPV: 4.800 €.
- La empresa decide repartirlas el: 5 de septiembre.
- Tiene 20 trabajadores.
- Aplica un sistema de puntos.
La empresa dispone de información sobre:
- cantidad total;
- destinatarios;
- importes.
Aquí ya existe un circuito organizado de gestión.
Conviene que la asesoría determine cómo documentarlo correctamente.
Un error frecuente: transferir dinero sin identificarlo
Imaginemos que el restaurante transfiere al trabajador:
- Nómina: 1.600 €.
- Y tres días después: 250 €.
- Concepto: “Transferencia”.
Esto genera poca trazabilidad.
Meses después puede surgir la pregunta: ¿Qué eran esos 250 €? | ¿Salario? | ¿Atrasos? | ¿Bonus? | ¿Propinas?
El sistema debería permitir demostrar el origen.
Crear una liquidación de propinas
Una buena práctica puede consistir en elaborar un documento interno.
Por ejemplo:
Liquidación de propinas – agosto 2026
- Propinas recibidas: 4.800 €
- Sistema: reparto por puntos.
- Trabajador: Ana López.
- Puntos: 40.
- Importe: 280 €.
- Fecha de abono: 5 septiembre.
Esto genera trazabilidad.
¿Las propinas cotizan a la Seguridad Social?
Esta pregunta requiere especial cuidado.
El Tribunal Supremo ha reconocido el carácter extrasalarial de la propina tradicional cuando procede voluntariamente de terceros.
Sin embargo, no puede utilizarse esta afirmación para concluir que cualquier cantidad denominada “propina” queda automáticamente fuera de cotización.
Hay que analizar su verdadera naturaleza.
Por ejemplo, el propio Tribunal Supremo ha tratado situaciones específicas donde determinadas cantidades procedentes de un “tronco de propinas” estaban vinculadas a remuneraciones mínimas garantizadas por la empresa, concluyendo que esas percepciones debían formar parte de la remuneración computable a efectos de cotización.
Por tanto: el nombre que le pongamos al concepto no decide su tratamiento.
Importa cómo funciona realmente.
Ejemplo de una falsa propina
Restaurante garantiza:
- Salario: 1.300 €.
- Más: 300 € mensuales obligatorios denominados “propinas”.
- El trabajador recibe esos 300 € aunque los clientes no hayan dejado suficiente dinero.
Aquí existe una diferencia enorme respecto a: “Los clientes dejaron voluntariamente 300 € y se reparten.”
Si la empresa garantiza el importe, puede acercarse mucho más a una verdadera obligación retributiva.
La empresa no debería garantizar una propina ficticia
Una propina depende de la voluntad del cliente.
Si la empresa promete: “Cobrarás siempre 250 € de propinas.”
y completa de su bolsillo lo que falte, debemos analizar qué naturaleza tiene realmente esa cantidad garantizada.
Puede existir una obligación salarial distinta de la propina original.
Caso práctico 1: camarero recibe propinas directamente
- Salario bruto mensual: 1.650 €.
- Durante el mes recibe directamente de clientes: 180 € en efectivo.
La empresa no interviene en el reparto.
Debemos distinguir:
- Retribución empresarial: 1.650 €.
- Propinas procedentes de clientes: 180 €.
- No deberían mezclarse automáticamente como si la empresa hubiese fijado un salario de: 1.830 €.
Caso práctico 2: bote común gestionado por trabajadores
Cinco trabajadores acuerdan utilizar un bote.
Total mensual: 750 €.
Ellos mismos realizan el reparto.
750 € ÷ 5 = 150 € por persona.
La empresa se limita a permitir la existencia del sistema.
Esta situación es distinta de que sea el departamento de administración quien recaude y pague las cantidades.
Caso práctico 3: propinas con tarjeta gestionadas por el restaurante
- Propinas del mes: 3.000 €.
- Trabajadores participantes: 15
- Sistema: reparto igualitario: 3.000 € ÷ 15 = 200 € por trabajador.
- La empresa cobra inicialmente las cantidades mediante su TPV.
- Después distribuye: 200 € a cada empleado.
En este supuesto resulta especialmente importante documentar:
- importe recibido;
- origen;
- sistema de reparto;
- trabajadores beneficiarios;
- cantidades abonadas.
Caso práctico 4: reparto según horas
- Propinas: 2.400 €.
- Horas totales computables: 1.200 horas.
- Valor: 2.400 ÷ 1.200 = 2 € por hora.
- Trabajador A: 160 horas.
- Recibe: 320 €.
- Trabajador B: 80 horas.
- Recibe: 160 €.
Este sistema puede utilizarse para evitar que una persona a jornada parcial reciba exactamente lo mismo que alguien que ha trabajado el doble de horas, si esa es la regla acordada.
Caso práctico 5: sistema de puntos
- Propinas: 2.000 €.
- Puntos acumulados: 200
- Valor de cada punto: 2.000 ÷ 200 = 10 €.
- Camarero A: 25 puntos → 250 €.
- Cocinero B: 30 puntos → 300 €.
- Ayudante C: 15 puntos → 150 €.
El sistema debe ser comprensible.
¿Puede participar cocina en las propinas?
Esta es una cuestión frecuente.
Algunos establecimientos reparten únicamente entre:
- sala;
- barra.
Otros incluyen:
- cocina;
- office;
- otros puestos.
No existe una regla universal que pueda aplicarse sin revisar las circunstancias concretas, los acuerdos existentes y, cuando proceda, el convenio.
Lo importante es que el sistema no sea:
- arbitrario;
- discriminatorio;
- cambiante sin explicación.
¿Puede recibir más propina un jefe de sala?
Puede existir un sistema ponderado.
Por ejemplo:
- Jefe de sala: 1,5 puntos.
- Camarero: 1 punto.
- Ayudante: 0,75.
Pero debería existir una justificación y una regla conocida.
Lo peor sería modificar el reparto cada mes según una decisión improvisada.
¿Puede la empresa quedarse una parte de las propinas?
Este es un punto especialmente sensible.
Si el dinero ha sido entregado por los clientes con la intención de gratificar al personal, la empresa debería tener mucho cuidado antes de utilizarlo para:
- gastos generales;
- descuadres;
- roturas;
- comisiones;
- otros costes.
Debe quedar muy claro cuál es el sistema y el destino de las cantidades.
No debería confundirse la caja del restaurante con el fondo de propinas.
Propinas y descuadres de caja
Ejemplo:
- Propinas del día: 200 €.
- Descuadre: −40 €.
- La empresa decide: “Quitamos 40 € de las propinas.”
Esto puede generar un conflicto.
Las pérdidas empresariales o descuadres no deberían cargarse automáticamente al fondo de propinas sin analizar si existe base para ello.
Propinas y rotura de material
Otro ejemplo:
Se rompe una bandeja.
La empresa descuenta: 20 € del bote.
Utilizar las propinas como un fondo genérico para cubrir daños puede resultar problemático.
Debe existir una separación clara.
¿Puede la empresa prohibir las propinas?
Existe una sentencia muy importante del Tribunal Supremo.
En 2021 el Tribunal Supremo analizó una empresa de restauración que había decidido prohibir las propinas.
El Alto Tribunal declaró nula esa decisión porque la posibilidad de recibir propinas se había convertido en una condición de trabajo y su eliminación debía seguir el procedimiento correspondiente para una modificación sustancial.
Esto no significa que ninguna empresa pueda establecer nunca una política de no aceptar propinas.
El propio Supremo reconoció que la empresa dispone de facultades organizativas.
Pero cuando existe una práctica previa consolidada, eliminarla unilateralmente puede tener consecuencias laborales.
Un detalle importante de aquella sentencia
El Tribunal Supremo también rechazó excluir del sistema a trabajadores temporales cuando los trabajadores fijos sí podían recibir las propinas.
La sentencia destacó que esa diferencia de trato resultaba contraria a las normas aplicables.
Por eso las reglas de reparto deben analizarse también desde la perspectiva de: igualdad y no discriminación.
Error 1: pensar que cualquier dinero extra es una propina
No.
Si la empresa obliga al cliente a pagar una cantidad: puede no existir una verdadera propina voluntaria.
Si la empresa garantiza una cantidad al trabajador: puede no existir una propina tradicional.
Debemos analizar: quién paga + por qué + quién decide la cantidad.
Error 2: utilizar las propinas para completar el salario de convenio
Ejemplo:
- Salario según convenio: 1.500 €.
- Empresa paga: 1.300 €.
- Y dice: “Con las propinas llegas a 1.500 €.”
Esto no debería utilizarse como mecanismo para sustituir las obligaciones salariales. La empresa debe cumplir el salario que corresponda.
Las propinas voluntarias de los clientes son independientes.
Error 3: no separar ventas y propinas en el TPV
- Cuenta: 100 €.
- Propina: 10 €.
- Si el sistema registra: venta = 110 € sin distinguir nada, la contabilidad puede complicarse.
Conviene configurar correctamente el sistema para diferenciar:
- importe de la operación;
- propina.
Error 4: repartir sin dejar ningún registro
Propinas: 5.000 € mensuales.
La empresa reparte efectivo.
No existe:
- listado;
- recibo;
- criterio.
Esto puede generar problemas si posteriormente alguien reclama: “A mí me correspondían 400 € y recibí 200 €.”
La empresa tendrá dificultades para reconstruir el reparto.
Error 5: cambiar el sistema cada mes
- Enero: por igual.
- Febrero: por horas.
- Marzo: el encargado decide.
- Abril: solo sala.
Esto genera inseguridad y conflictos.
Conviene definir una política.
Error 6: excluir trabajadores sin revisar el motivo
Por ejemplo:
“Los temporales no reciben propinas.”
Como hemos visto, el Tribunal Supremo ya se ha pronunciado contra una exclusión de trabajadores temporales en un supuesto de este tipo.
La empresa debe revisar cuidadosamente cualquier diferencia.
Error 7: confundir propina con incentivo empresarial
Empresa dice:
“Si llegamos a 100.000 € de facturación os pago 200 € a cada uno.”
Eso no es necesariamente una propina.
Es un incentivo que nace de una decisión empresarial y de unos objetivos.
Su tratamiento puede ser salarial.
No debería denominarse “propina” simplemente para intentar cambiar su naturaleza.
Error 8: completar el bote con dinero de la empresa sin analizarlo
- Propinas reales: 800 €.
- Empresa quiere que cada trabajador cobre al menos: 100 €.
- Necesita: 1.000 €.
- Aporta: 200 €.
Esos 200 € adicionales no proceden de clientes.
Por tanto, deben analizarse separadamente.
Error 9: no informar al equipo
Los trabajadores deberían saber:
- quién participa;
- cuándo se reparte;
- cómo se calcula.
Esto evita muchos conflictos.
Error 10: utilizar las propinas como caja B
Las propinas no deberían convertirse en un sistema informal para realizar pagos empresariales que deberían estar:
- documentados;
- declarados;
- registrados.
Especialmente cuando la empresa interviene en su recaudación y reparto.
Propinas en efectivo frente a propinas digitales
La principal diferencia práctica es la trazabilidad.
Efectivo directo
Cliente → trabajador.
Digital
Cliente → sistema de cobro → restaurante → trabajador.
La segunda modalidad deja un rastro mucho más claro.
Por eso requiere una gestión administrativa especialmente ordenada.
¿Las propinas con tarjeta pertenecen al restaurante?
El hecho de que temporalmente entren a través del TPV del establecimiento no significa que deban confundirse automáticamente con la facturación propia si realmente son cantidades voluntarias destinadas al personal.
La empresa actúa en este caso como intermediaria en su gestión.
Por eso es importante que:
- TPV;
- contabilidad;
- liquidación;
permitan identificar correctamente el dinero.
Ejemplo completo mensual
Vamos a imaginar un restaurante con: 10 trabajadores.
Durante septiembre registra:
- Ventas: 80.000 €.
- Propinas en efectivo gestionadas por el equipo: 1.000 €.
- Propinas digitales gestionadas por la empresa: 3.000 €.
- Total propinas: 4.000 €.
Reparto del efectivo
Los 1.000 € del bote físico son repartidos por el equipo.
Cada trabajador: 100 €.
Reparto de propinas digitales
Los 3.000 € se distribuyen según horas.
- Total horas: 1.500.
- Valor: 3.000 ÷ 1.500 = 2 €/hora.
- Trabajador con 160 horas:, 320 €.
- Trabajador con 120 horas: 240 €.
- Trabajador con 80 horas: 160 €.
La empresa debería disponer de un informe que permita comprobar el cálculo.
¿Cómo debería aparecer el reparto?
Cuando la empresa gestiona las cantidades, resulta recomendable disponer como mínimo de:
- Periodo: Septiembre 2026.
- Total recaudado: 3.000 €.
- Sistema:Por horas trabajadas.
- Horas totales: 1.500.
- Valor: 2 €/hora.
- Trabajador: Ana.
- Horas: 160.
- Importe: 320 €.
Esto hace que el sistema sea verificable.
¿Cada cuánto repartir las propinas?
Puede hacerse:
- diariamente;
- semanalmente;
- mensualmente.
En restaurantes con propina digital, un reparto mensual puede simplificar la administración.
Pero debe establecerse una periodicidad clara.
¿Es mejor repartir diariamente?
Ventajas:
- trabajador recibe rápido;
- sistema sencillo en efectivo.
Inconvenientes:
- más difícil controlar;
- puede generar diferencias;
- complica reparto entre cocina y otros turnos.
¿Es mejor repartir mensualmente?
Ventajas:
- mayor trazabilidad;
- reparto proporcional;
- facilita informes.
Inconvenientes:
- requiere administración;
- el trabajador recibe el dinero más tarde.
No existe un único sistema perfecto.
Depende del establecimiento.
Crear una política interna de propinas
Un restaurante puede preparar un documento sencillo.
Por ejemplo:
Política de propinas
- Todas las propinas son voluntarias.
- Se diferencian de la facturación ordinaria.
- Las propinas digitales se acumulan mensualmente.
- El reparto se realiza por horas efectivamente trabajadas.
- Participan los puestos definidos en la política.
- El día 5 se realiza la liquidación.
- Cada trabajador recibe un detalle de su importe.
Esto puede evitar muchos conflictos.
¿Debe firmar el trabajador?
Cuando la empresa entrega cantidades procedentes de un fondo que administra, disponer de justificantes puede resultar útil.
Por ejemplo: He recibido 185 € correspondientes al reparto de propinas de agosto.
Especialmente si el pago se realiza en efectivo.
Con transferencia existe mayor trazabilidad bancaria, aunque igualmente conviene identificar el concepto.
Transferencias identificadas
En lugar de: Transferencia: 185 €.
Puede utilizarse un concepto claro: Reparto propinas agosto 2026.
Esto facilita cualquier revisión posterior.
Propinas y vacaciones
Otra cuestión habitual: ¿Participa en el reparto alguien que ha estado de vacaciones?
Dependerá del criterio establecido.
Si el reparto es por: horas efectivamente trabajadas la respuesta surge del propio sistema.
No acumularía puntos durante los días no trabajados.
Si el sistema es diferente: debe analizarse su regla.
Propinas y bajas médicas
Ocurre algo similar.
Un reparto basado en presencia u horas puede generar resultados diferentes durante una incapacidad temporal.
Lo importante es que la regla sea:
- objetiva;
- conocida;
- legalmente correcta.
Propinas y jornada parcial
Imaginemos:
- Ana: 40 horas semanales.
- Carlos: 20 horas.
Si el reparto es exactamente igual, ambos pueden recibir lo mismo. Eso puede ser la regla del establecimiento.
Pero si se quiere relacionar con presencia, puede utilizarse: reparto por horas.
Lo importante es decidirlo previamente.
Propinas y cocina
Una de las discusiones más frecuentes es: “¿Por qué cocina recibe propinas si no atiende directamente al cliente?”
Porque la experiencia del cliente depende también de:
- preparación;
- tiempos;
- calidad.
Muchos establecimientos utilizan un bote común precisamente para reconocer el trabajo conjunto.
Pero el sistema debe estar definido.
Propinas y responsables
También puede discutirse si participan:
- gerente;
- encargado;
- propietario.
Especialmente en pequeños restaurantes donde el propietario trabaja en sala.
Conviene definir expresamente: quién tiene derecho al reparto. No improvisarlo cuando llega el momento de distribuir el dinero.
¿Qué ocurre si un cliente quiere que la propina sea únicamente para una persona?
Ejemplo:
Cliente entrega: 50 € y dice: “Esto es específicamente para María.”
Puede entrar en conflicto con una política de bote común.
El establecimiento debería decidir previamente cómo gestiona estos casos.
Por ejemplo: respetar la voluntad expresa del cliente. O informar de que todas las propinas se distribuyen colectivamente.
La transparencia evita problemas.
El cliente también debería saber cómo funciona
Cada vez más establecimientos explican: “El 100 % de las propinas se reparte entre el equipo.”
Esto puede generar confianza.
Especialmente con sistemas digitales.
El cliente sabe que su dinero tiene el destino que esperaba.
Comisiones del TPV sobre propinas
Otro problema práctico:
Cliente deja: 10 €. Pero el pago con tarjeta genera una comisión.
¿Quién asume esa comisión? ¿La empresa? ¿Se descuenta del bote?
Esto debería analizarse y establecerse en la política.
No debería aparecer como una sorpresa para los trabajadores.
¿Puede cobrarse una comisión por gestionar propinas?
La empresa debería ser especialmente prudente.
Por ejemplo:
- Propinas: 1.000 €. “Comisión administrativa del restaurante: 10 %.”
- Trabajadores reciben: 900 €.
Si el cliente pensaba que estaba gratificando al equipo, retener una parte puede generar problemas tanto laborales como reputacionales.
Antes de aplicar cualquier descuento conviene obtener asesoramiento específico.
Propinas y salario mínimo
Las propinas voluntarias no deberían utilizarse para justificar que la empresa paga por debajo de las obligaciones salariales.
Ejemplo simplificado:
- Obligación salarial: 1.500 €.
- Empresa: 1.300 €.
- Propinas medias: 300 €.
- Total trabajador: 1.600 €.
Esto no significa que la empresa haya cumplido automáticamente su obligación salarial. Las propinas proceden de terceros.
Propinas y nómina: una regla útil
Podemos utilizar esta pregunta: ¿Quién está realmente pagando la cantidad?
Si responde: la empresa , puede existir un concepto retributivo empresarial.
Si responde: el cliente voluntariamente, estamos ante el escenario tradicional de propina.
Pero cuando: el cliente paga y la empresa recauda y distribuye, debemos analizar además cómo documentar correctamente esa intermediación.
El caso especial de cantidades garantizadas
Supongamos:
- Restaurante garantiza a cada camarero: 150 € mensuales procedentes del bote.
- Pero un mes únicamente existen: 50 € por trabajador.
- La empresa añade: 100 €.
- La parte aportada por la empresa merece un análisis distinto.
El Tribunal Supremo ha abordado situaciones donde cantidades vinculadas al denominado tronco de propinas formaban parte de una remuneración mínima garantizada empresarialmente y debían incluirse en la base de cotización correspondiente.
Por eso conviene evitar sistemas ambiguos.
No llamar propina a un complemento salarial
Si la empresa paga:
- bonus;
- incentivo;
- complemento;
- cantidad garantizada;
debe tratarlo según su verdadera naturaleza.
Cambiar el nombre a “propina empresa” no modifica automáticamente sus obligaciones.
Propinas y Seguridad Social en 2026
La normativa de cotización de 2026 mantiene que la cotización de los trabajadores del Régimen General se calcula sobre la base que corresponda a las retribuciones computables, aplicando los tipos establecidos para contingencias comunes, desempleo, formación y demás conceptos.
Por eso es esencial determinar primero la verdadera naturaleza de la percepción. No debe hacerse al revés.
No debemos decidir: “No quiero cotizarlo, así que lo llamo propina.”
Primero se analiza qué es. Después se determina su tratamiento.
Propinas y fiscalidad del trabajador
También debe evitarse otra frase muy extendida: “Como es propina, Hacienda no sabe nada.”
Especialmente con sistemas digitales. Las propinas pagadas mediante tarjeta generan:
- movimientos;
- registros;
- liquidaciones.
Además, la obligación tributaria no depende simplemente de si una cantidad se paga en efectivo o mediante transferencia.
El tratamiento fiscal debe revisarse correctamente.
¿Qué debería hacer un restaurante que quiere implantar propinas digitales?
Puede seguir este proceso.
Paso 1: definir quién recibe
¿Sala? ¿Cocina? ¿Todo el equipo?
Paso 2: definir el reparto
- igual;
- horas;
- puntos.
Paso 3: configurar TPV
Separar:
- venta;
- propina.
Paso 4: definir periodicidad
Semanal o mensual.
Paso 5: documentar
Generar una liquidación.
Paso 6: revisar tratamiento laboral y fiscal
Antes de empezar.
Checklist para un sistema de propinas
Antes de implantarlo:
- La propina es voluntaria.
- Está separada del precio.
- Se identifica en el TPV.
- Existe criterio de reparto.
- Se sabe quién participa.
- Existe periodicidad.
- Se documentan cantidades.
- Se revisa el tratamiento fiscal.
- Se revisa el tratamiento laboral.
- Se revisa la cotización cuando corresponda.
Checklist para propinas directas
Si las propinas se entregan directamente:
- Determinar si son individuales o bote común.
- Definir quién participa.
- Establecer criterio de reparto.
- Evitar decisiones discriminatorias.
- Mantener separado el salario empresarial.
Checklist para propinas gestionadas por la empresa
Si pasan por el restaurante:
- Separarlas de ventas.
- Registrar el total.
- Registrar reparto.
- Identificar trabajadores.
- Identificar cantidades.
- Establecer fecha de pago.
- Utilizar concepto claro.
- Coordinar con asesoría laboral.
- Coordinar con asesoría fiscal.
Cómo evitar conflictos con las propinas
La mejor herramienta es transparencia.
El trabajador debería poder entender:
Total del bote
↓
Criterio de reparto
↓
Su participación
↓
Importe final
Cuando esto es transparente disminuyen las sospechas.
Ejemplo de informe mensual
Propinas agosto 2026
- Propinas efectivo gestionadas: 1.500 €.
- Propinas tarjeta: 3.500 €.
- Total: 5.000 €.
- Horas computables: 2.000.
- Valor: 2,50 €/hora.
- Trabajador: Laura.
- Horas: 160
- Importe: 400 €.
Ventajas de un sistema correctamente organizado
Para el trabajador:
- transparencia;
- previsibilidad;
- confianza.
Para la empresa:
- control;
- trazabilidad;
- menos conflictos.
Para administración:
- información ordenada.
Un sistema informal puede funcionar cuando hay: 3 trabajadores.
Pero puede convertirse en un problema cuando existen 30.
Cuándo revisar el sistema de propinas
Conviene revisarlo cuando:
- aumenta la plantilla;
- se incorpora TPV con propina;
- cambia el criterio;
- aparecen reclamaciones;
- se abre otro establecimiento.
También si se pretende eliminar un sistema que lleva años funcionando.
Como hemos visto, el Tribunal Supremo ha considerado que eliminar una práctica consolidada de recepción de propinas puede constituir una modificación sustancial de las condiciones de trabajo que requiere seguir el procedimiento correspondiente.
¿Qué sistema es mejor?
No existe una respuesta universal.
Restaurante pequeño
Puede funcionar: bote común + reparto semanal.
Restaurante con 50 empleados
Puede necesitar: TPV + sistema digital + reparto por horas.
Hotel
Puede requerir reglas distintas según:
- restaurante;
- bar;
- eventos.
La solución debe adaptarse al negocio.
Lo importante: separar tres niveles
Para evitar errores debemos diferenciar siempre:
1. Laboral
¿Es salario o propina procedente de terceros?
2. Fiscal
¿Cómo debe declararse y tratarse?
3. Administrativo
¿Cómo se recauda, registra y distribuye?
Un error frecuente consiste en responder una sola de estas preguntas y asumir que las demás tienen la misma respuesta.
No es así.
Ejemplo final: dos restaurantes aparentemente iguales
Restaurante A
Cliente deja: 10 € en efectivo.
Se los entrega directamente al camarero. La empresa no interviene.
Restaurante B
Cliente deja: 10 € mediante TPV.
La empresa:
- recibe;
- registra;
- acumula;
- calcula;
- distribuye.
Aunque el origen sea el mismo: la voluntad del cliente el circuito de gestión es muy diferente. Por eso el Restaurante B necesita mucha más organización documental.
El futuro de las propinas en restaurantes será cada vez más digital
El descenso del efectivo hace que los establecimientos necesiten nuevas soluciones.
Cada vez veremos más:
- propinas por TPV;
- QR;
- aplicaciones;
- pago móvil.
Esto facilita dejar propina.
Pero también obliga a profesionalizar su gestión.
El antiguo: “dejamos las monedas en un bote” está evolucionando hacia un sistema completamente trazable.
Cómo puede ayudar una asesoría laboral
Una asesoría puede revisar:
- sistema actual;
- criterio de reparto;
- documentación;
- relación con nómina;
- naturaleza de determinadas cantidades;
- posibles implicaciones laborales.
Especialmente importante es diferenciar: propina real del cliente de complemento pagado o garantizado por la empresa.
Una configuración incorrecta puede generar problemas posteriores.
360Laboral: gestión laboral para restaurantes
En 360Laboral ayudamos a restaurantes, bares, cafeterías y otros negocios hosteleros a gestionar correctamente sus obligaciones laborales.
Podemos analizar situaciones relacionadas con:
- nóminas;
- contratos;
- convenios;
- turnos;
- nocturnidad;
- festivos;
- sistemas de propinas;
- variables mensuales.
Si tu restaurante utiliza propinas en efectivo, mediante tarjeta o a través de un sistema digital, conviene revisar cómo está organizado el reparto y cómo debe coordinarse con la gestión laboral.
Consultar el sistema de propinas en restaurantes
Si quieres revisar cómo gestionar las propinas restaurantes, en 360Laboral podemos estudiar tu sistema actual y ayudarte a diferenciar correctamente las cantidades recibidas directamente por los trabajadores de aquellas gestionadas y distribuidas por la empresa.
Conclusión
Las propinas en restaurantes parecen un asunto sencillo hasta que el establecimiento empieza a gestionar cantidades importantes. La cuestión fundamental es distinguir propina directa de propina gestionada por la empresa.
En el primer supuesto, el cliente entrega voluntariamente una cantidad directamente al trabajador o al equipo.
En el segundo: cliente → TPV/restaurante → sistema de reparto → trabajador.
El origen puede seguir siendo la voluntad del cliente, pero la intervención empresarial obliga a prestar mucha más atención a:
- trazabilidad;
- documentación;
- reparto;
- fiscalidad;
- nómina.
Además, no debemos confundir una propina real con una cantidad garantizada por la empresa.
El Tribunal Supremo considera que las propinas tradicionales tienen naturaleza extrasalarial y proceden de la liberalidad de los clientes. Pero existen supuestos diferentes.
Cuando determinadas cantidades vinculadas a propinas forman parte de una remuneración mínima garantizada por el empresario, el Tribunal Supremo ha reconocido que pueden integrarse en la remuneración computable a efectos de cotización.
Por eso la pregunta correcta no es: “¿Las propinas cotizan o no?” La pregunta debería ser: “¿Cómo funciona exactamente nuestro sistema de propinas y cuál es la verdadera naturaleza de cada cantidad?”
También hay que prestar atención a las prácticas consolidadas.
El Tribunal Supremo declaró nula la decisión unilateral de una empresa de restauración de eliminar la posibilidad de recibir propinas porque, en aquel caso, constituía una condición de trabajo y debía haberse seguido el procedimiento correspondiente para modificarla.
Por tanto, un restaurante debería tener perfectamente definido:
- quién recibe propinas;
- cómo se reciben;
- cómo se reparten;
- quién participa;
- cuándo se pagan;
- cómo se documentan;
- qué ocurre con las propinas digitales.
Cuanto mayor sea el establecimiento, más importante será disponer de un procedimiento claro.
En 360Laboral podemos ayudarte a revisar el sistema utilizado por tu restaurante y su coordinación con la gestión laboral y de nóminas.
FAQ´s
¿Las propinas en restaurantes son salario?
Las propinas tradicionales entregadas voluntariamente por los clientes han sido calificadas por el Tribunal Supremo como percepciones extrasalariales.
¿Puede la empresa pagar menos salario porque el camarero recibe propinas en restaurantes?
No debería utilizar las propinas voluntarias de los clientes para sustituir las obligaciones salariales derivadas del contrato, convenio y normativa aplicable.
¿Las propinas en restaurantes deben aparecer siempre en nómina?
Debe analizarse cómo se reciben y gestionan. No es igual una propina entregada directamente al trabajador que cantidades recaudadas y posteriormente distribuidas por la empresa.
¿Qué ocurre con las propinas pagadas con tarjeta?
El restaurante debe diferenciarlas correctamente de sus ventas y establecer un sistema claro para su posterior distribución.
¿Las propinas cotizan a la Seguridad Social?
No debe darse una respuesta universal sin analizar el sistema. Las propinas tradicionales tienen carácter extrasalarial, pero existen situaciones donde cantidades relacionadas con propinas forman parte de remuneraciones garantizadas y pueden tener tratamiento diferente.
¿Las propinas en restaurantes tributan?
El tratamiento fiscal debe analizarse independientemente de su naturaleza laboral. No debe asumirse que una cantidad queda libre de obligaciones fiscales simplemente por denominarse propina.
¿Las propinas llevan IVA?
Debe diferenciarse la propina voluntaria de un importe obligatorio que forme parte del precio del servicio. La Dirección General de Tributos ha analizado específicamente las propinas recibidas y distribuidas por restaurantes.
¿Puede repartirse el bote por horas?
Sí puede establecerse un criterio proporcional basado en horas, siempre que el sistema sea correctamente definido y no vulnere las reglas aplicables.
¿Puede cocina recibir propinas?
Puede existir un sistema colectivo que incluya a diferentes puestos. Conviene establecer claramente quién participa.
¿Puede un trabajador temporal recibir propinas?
El Tribunal Supremo rechazó en un caso concreto la exclusión de trabajadores temporales del sistema del que sí se beneficiaba el personal fijo.
¿Puede la empresa quedarse las propinas?
Debe analizarse cuidadosamente el destino que el cliente ha dado al dinero y las reglas del sistema. No debería confundirse el fondo destinado al personal con los ingresos ordinarios del negocio.
¿Puede utilizarse el bote para cubrir descuadres de caja?
No debería hacerse automáticamente. Conviene mantener separadas las propinas de los costes y pérdidas empresariales.
¿Puede utilizarse para pagar material roto?
Utilizar el bote como fondo general para cubrir daños puede generar conflictos y debe analizarse antes de establecer esa práctica.
¿Puede prohibirse que los camareros reciban propinas?
El Tribunal Supremo ha señalado que una empresa puede tener facultades organizativas al respecto, pero si la posibilidad de recibir propinas constituye una condición de trabajo consolidada, su eliminación puede requerir el procedimiento de modificación correspondiente.
¿Qué ocurre si la empresa garantiza una cantidad mínima de propinas?
Debe analizarse la naturaleza real de la cantidad. Si la empresa garantiza y completa determinados importes, el tratamiento puede ser diferente al de una propina puramente voluntaria de terceros.
¿Es mejor repartir las propinas semanal o mensualmente?
Depende del establecimiento. Los sistemas digitales suelen facilitar liquidaciones periódicas y documentadas.
¿Qué sistema de reparto es más recomendable?
Puede utilizarse reparto igualitario, por horas o mediante puntos. Lo importante es que el criterio sea claro, objetivo y conocido.
¿Cómo deberían gestionarse las propinas digitales?
Conviene separar las cantidades de las ventas, registrar el total recibido, establecer el criterio de reparto y documentar las cantidades entregadas a cada trabajador.
¿Cómo puede ayudar 360Laboral?
Podemos revisar el funcionamiento del sistema de propinas y su coordinación con nóminas, contratos, convenio y demás obligaciones laborales del restaurante.